৩০ আশ্বিন ১৪৩৩
সংসারের খরচ সামলে যেভাবে সঞ্চয় বাড়াবেন
নিত্যপ্রয়োজনীয় জিনিসপত্রের দাম, বাড়িভাড়া এবং পরিষেবা বিল বৃদ্ধির কারণে অনেকেই
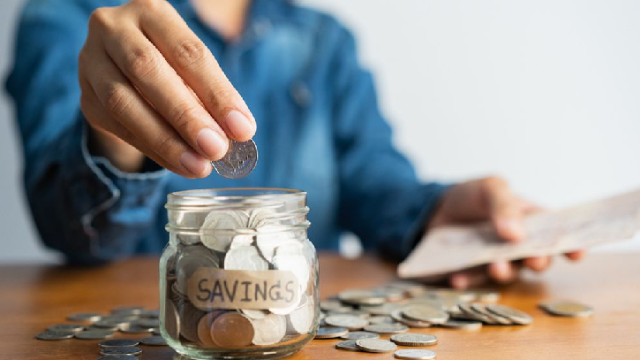
পরিবার চালাতে হিমশিম খাচ্ছেন। মাস শেষে দেখা যায়, জমানোর মতো কোনো অর্থ অবশিষ্ট থাকে না। ফলে আকস্মিক কোনো সমস্যায় পড়লে বড় ধরনের আর্থিক সংকট তৈরি হয়। সঞ্চয় করতে গিয়ে জীবনযাত্রাকে পুরোপুরি সংকুচিত করার প্রয়োজন নেই; সঠিক পরিকল্পনা ও খরচে লাগাম টেনে ভবিষ্যৎ সুরক্ষিত করা সম্ভব।
আয়-ব্যয়ের বাস্তবসম্মত পরিকল্পনা
সঞ্চয়ের প্রথম পদক্ষেপ হলো পরিবারের সব উৎস থেকে আসা মোট আয়ের সঠিক হিসাব বের করা। নিশ্চিত আয়ের ওপর ভিত্তি করে মাসের শুরুতেই একটি বাজেট তৈরি করা উচিত। বাজার, বাড়িভাড়া, চিকিৎসা এবং বিলের মতো আবশ্যক খরচের একটি তালিকা তৈরি করুন এবং কেনাকাটা করার সময় এই তালিকার বাইরে বাড়তি খরচ এড়িয়ে চলুন।
প্রতিদিনের খরচে নজরদারি
ছোটখাটো অপ্রয়োজনীয় ব্যয় মাস শেষে বড় অংকে রূপ নেয়। তাই প্রতিদিনের টুকিটাকি খরচ খাতায় বা মোবাইলের কোনো নোট অ্যাপে লিখে রাখা প্রয়োজন। এতে মাসের শেষে পর্যালোচনা করে বোঝা যায় কোন ক্ষেত্রে ব্যয় কাটছাঁট করা সম্ভব। এ ছাড়া ইমপালস বাইং বা হুট করে অপ্রয়োজনীয় কেনাকাটা করার প্রবণতা পরিহার করতে হবে।
সঞ্চয় ও জরুরি তহবিল গঠন
বেতন বা আয় হাতে পাওয়ার পরপরই অন্তত ১০ থেকে ২০ শতাংশ টাকা আলাদা সঞ্চয় অ্যাকাউন্টে সরিয়ে নেওয়া উচিত। খরচ করার পর যা বাঁচবে তা সঞ্চয় করার মানসিকতা বদলাতে হবে। পাশাপাশি যে কোনো অনাকাঙ্ক্ষিত বিপদ যেমন—অসুস্থতা বা চাকরি হারানোর ঝুঁকি সামলাতে অন্তত ৩ থেকে ৬ মাসের খরচের সমপরিমাণ অর্থ দিয়ে একটি ‘জরুরি তহবিল’ গড়ে তোলা অত্যন্ত জরুরি।
কৌশলগত কেনাকাটা ও পরিবারের অংশগ্রহণ
কেনাকাটা করার আগে বিভিন্ন প্রতিষ্ঠানের দরদাম ও মান তুলনা করা বুদ্ধিমানের কাজ। যে অ্যাপ বা ডিজিটাল পরিষেবাগুলোর নিয়মিত ব্যবহার হয় না, সেগুলোর সাবস্ক্রিপশন বাতিল করা উচিত। পুরো পরিবারের সবাইকে আয়ের সীমাবদ্ধতা ও বাজেটের বিষয়ে অবহিত রাখলে সবাই সতর্ক থাকবে এবং খরচ নিয়ন্ত্রণে রাখা অনেক বেশি সহজ হবে।
দৈনন্দিন জীবনযাত্রায় এই ছোট ছোট অভ্যাসের ধারাবাহিক চর্চা কেবল আপনার সঞ্চয়ই বাড়াবে না, বরং যে কোনো অনিশ্চিত সময়ে পরিবারকে আর্থিক চাপ মুক্ত রেখে মানসিকভাবেও স্বস্তিতে রাখবে।
এসআর


