২৫ আশ্বিন ১৪৩৩
অর্থনীতিতে সংকটের ছায়া
দারিদ্র্যের ঝুঁকিতে ৬ কোটি ২০ লাখ মানুষ
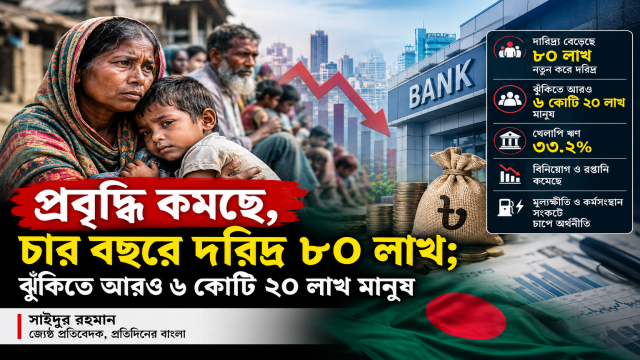
বাংলাদেশের অর্থনীতিতে একসঙ্গে বাড়ছে একাধিক সংকট। কমছে প্রবৃদ্ধি, দুর্বল হচ্ছে বিনিয়োগ ও রপ্তানি, আর ব্যাংক খাতে খেলাপি ঋণের বোঝা ক্রমেই ভারী হচ্ছে।
অন্যদিকে উচ্চ মূল্যস্ফীতি, প্রকৃত আয় কমে যাওয়া ও পর্যাপ্ত কর্মসংস্থানের অভাবে বাড়ছে দারিদ্র্য। গত চার বছরে দেশে নতুন করে দরিদ্র হয়েছেন প্রায় ৮০ লাখ মানুষ। পাশাপাশি দারিদ্র্যসীমার সামান্য ওপরে বসবাস করছেন প্রায় ৬ কোটি ২০ লাখ মানুষ, যাঁরা যেকোনো অর্থনৈতিক বা প্রাকৃতিক দুর্যোগের ধাক্কায় দারিদ্র্যসীমার নিচে নেমে যেতে পারেন।
বিশ্বব্যাংকের বাংলাদেশ ডেভেলপমেন্ট আপডেট—অক্টোবর ২০২৬ প্রতিবেদনে দেশের অর্থনীতির এই উদ্বেগজনক চিত্র উঠে এসেছে। সংস্থাটির হিসাব অনুযায়ী, ২০২৫-২৬ অর্থবছরে বাংলাদেশের প্রকৃত জিডিপি প্রবৃদ্ধি হয়েছে ৩ দশমিক ৪ শতাংশ। একই সময়ে জাতীয় দারিদ্র্যের হার বেড়ে দাঁড়িয়েছে প্রায় ২২ দশমিক ৫ শতাংশে। অর্থনীতির এই মন্থরতার পেছনে বেসরকারি বিনিয়োগ ও রপ্তানি হ্রাস, ব্যাংক খাতের দুর্বলতা এবং গ্যাস-বিদ্যুৎ সংকটকে গুরুত্বপূর্ণ কারণ হিসেবে চিহ্নিত করেছে বিশ্বব্যাংক।
চার বছরে দরিদ্র বেড়েছে ৮০ লাখ
দেশে দারিদ্র্য পরিস্থিতির অবনতি এখন অর্থনীতির অন্যতম বড় উদ্বেগ। বিশ্বব্যাংকের তথ্য অনুযায়ী, ২০২২ সালে বাংলাদেশের দারিদ্র্যের হার ছিল ১৮ দশমিক ৭ শতাংশ। ২০২৩ সালে তা বেড়ে দাঁড়ায় ১৮ দশমিক ৯ শতাংশে। ২০২৪ সালে দারিদ্র্যের হার বেড়ে প্রায় ২০ দশমিক ৫ শতাংশ হয়। ২০২৫ সালে তা ২১ শতাংশ ছাড়িয়ে যায়। আর ২০২৬ সালে দারিদ্র্যের হার পৌঁছেছে প্রায় ২২ দশমিক ৫ শতাংশে।
এই সময়ে নতুন করে দরিদ্র হয়েছেন প্রায় ৮০ লাখ মানুষ। বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, চলতি অর্থবছর শেষে দারিদ্র্যের হার বেড়ে ২২ দশমিক ৯ শতাংশে পৌঁছাতে পারে।
দারিদ্র্যের এই বিস্তারের পেছনে রয়েছে উচ্চ মূল্যস্ফীতি, প্রকৃত মজুরি কমে যাওয়া, দুর্বল বেসরকারি বিনিয়োগ এবং উৎপাদনশীল কর্মসংস্থানের অভাব। নিত্যপ্রয়োজনীয় পণ্যের দাম বাড়লেও অনেক মানুষের আয় সেই অনুপাতে বাড়েনি। ফলে নিম্ন আয়ের পাশাপাশি নিম্নমধ্যবিত্ত পরিবারেরও সঞ্চয় ও আর্থিক নিরাপত্তা কমে যাচ্ছে।
বিশ্বব্যাংকের হিসাবে, প্রায় ৬ কোটি ২০ লাখ মানুষ দারিদ্র্যসীমার সামান্য ওপরে অবস্থান করছেন। বন্যা, প্রাকৃতিক দুর্যোগ, হঠাৎ নিত্যপণ্যের মূল্যবৃদ্ধি কিংবা কাজ হারানোর মতো পরিস্থিতি তাঁদের একটি বড় অংশকে নতুন করে দারিদ্র্যের মুখে ঠেলে দিতে পারে।
দেশের অর্থনৈতিক প্রবৃদ্ধি কয়েক বছর ধরেই নিম্নমুখী। বিশ্বব্যাংকের হিসাব অনুযায়ী, ২০২২-২৩ অর্থবছরে বাংলাদেশের প্রকৃত জিডিপি প্রবৃদ্ধি ছিল ৫ দশমিক ৮ শতাংশ। পরের দুই অর্থবছরে তা কমে যথাক্রমে ৪ দশমিক ২ ও ৩ দশমিক ৫ শতাংশে দাঁড়ায়। ২০২৫-২৬ অর্থবছরে প্রবৃদ্ধি আরও কমে ৩ দশমিক ৪ শতাংশ হয়েছে।
বিনিয়োগের সংকোচন এই পরিস্থিতিকে আরও জটিল করে তুলেছে। ২০২৫-২৬ অর্থবছরে বেসরকারি বিনিয়োগ কমেছে শূন্য দশমিক ৫ শতাংশ এবং সরকারি বিনিয়োগ কমেছে শূন্য দশমিক ৭ শতাংশ। একই সময়ে পণ্য ও সেবার প্রকৃত রপ্তানি হ্রাস পেয়েছে ৪ দশমিক ৮ শতাংশ।
বড় অবকাঠামো প্রকল্প পর্যালোচনা, নতুন প্রকল্প অনুমোদনে সতর্কতা এবং প্রকল্প বাস্তবায়নের সীমাবদ্ধতায় বার্ষিক উন্নয়ন কর্মসূচির বাস্তবায়নও ঐতিহাসিকভাবে নিচু পর্যায়ে নেমেছে। এতে উন্নয়ন ব্যয় ও অর্থনৈতিক কর্মকাণ্ডের গতি কমেছে।
খেলাপি ঋণে নাজুক ব্যাংক খাত
অর্থনীতির আরেকটি বড় ঝুঁকি হয়ে উঠেছে ব্যাংক খাতের দুর্বলতা। বিশ্বব্যাংকের প্রতিবেদনে বলা হয়েছে, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে খেলাপি ঋণের হার বেড়ে দাঁড়িয়েছে ৩৩ দশমিক ২ শতাংশে।
এর মধ্যে ইসলামি ব্যাংকগুলোতে খেলাপি ঋণের হার ৫৮ দশমিক ৯ শতাংশ এবং রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোতে ৪৩ দশমিক ২ শতাংশে পৌঁছেছে। অন্যদিকে, ২০২৫ সালের ডিসেম্বর শেষে ব্যাংক খাতের সামগ্রিক মূলধন পর্যাপ্ততার হার নেমে এসেছে ঋণাত্মক ২ দশমিক ৬ শতাংশে, যেখানে আন্তর্জাতিক ন্যূনতম মানদণ্ড ১০ শতাংশ।
ব্যাংক খাতের এই দুর্বলতার পাশাপাশি বেসরকারি খাতে ঋণপ্রবাহেও দেখা দিয়েছে বড় ধরনের স্থবিরতা। ২০২৬ সালের জুনে ব্যক্তি ও বেসরকারি খাতে ঋণ প্রবৃদ্ধি কমে ৪ দশমিক ৫ শতাংশে নেমেছে, যা গত ৩৩ বছরের মধ্যে সর্বনিম্ন। বিপরীতে একই সময়ে সরকারের ব্যাংকঋণ প্রবৃদ্ধি ছিল ৩০ দশমিক ৪ শতাংশ।
বিশ্বব্যাংকের পর্যবেক্ষণ অনুযায়ী, সরকারের ব্যাংকঋণ গ্রহণ বাড়ায় বেসরকারি খাতের জন্য ঋণপ্রাপ্তি কঠিন হয়ে পড়ছে। এতে নতুন বিনিয়োগ, ব্যবসা সম্প্রসারণ ও কর্মসংস্থান সৃষ্টির সুযোগ সংকুচিত হওয়ার ঝুঁকি বাড়ছে।
জ্বালানি সংকটে শিল্প উৎপাদন ও চাকরি
গ্যাস ও বিদ্যুতের সংকট দেশের শিল্প খাতের উৎপাদনকে বাধাগ্রস্ত করছে। বিশ্বব্যাংকের তথ্য অনুযায়ী, শিল্প খাতের প্রবৃদ্ধি নেমে এসেছে মাত্র ২ শতাংশে। গত অর্থবছরের তৃতীয় প্রান্তিকে শিল্প উৎপাদন কমেছে শূন্য দশমিক ৩ শতাংশ, যা করোনা মহামারির পর শিল্প খাতে প্রথম সংকোচন।
জ্বালানি সরবরাহের ঘাটতিতে বিভিন্ন কারখানা উৎপাদন কমাতে বাধ্য হচ্ছে। কোথাও কর্মঘণ্টা কমছে, কোথাও কর্মী ছাঁটাই হচ্ছে। এতে নতুন কর্মসংস্থান তৈরির সুযোগ যেমন কমছে, তেমনি বিদ্যমান চাকরিও ঝুঁকিতে পড়ছে।
বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, আগামী অর্থবছরে দেশে প্রায় ৬ লাখ ৩০ হাজার নিট কর্মসংস্থান তৈরি হতে পারে। তবে দারিদ্র্য দ্রুত কমানোর জন্য এই কর্মসংস্থান যথেষ্ট হবে না বলে মনে করছে সংস্থাটি।
বিশেষ করে শিল্প ও সেবা খাতে কাজের সুযোগ কমে যাওয়ায় নারীদের কর্মসংস্থানও ক্ষতিগ্রস্ত হচ্ছে। চাকরি হারানো এবং নতুন কাজ না পাওয়ার কারণে অনেক নারী শ্রমবাজার থেকে ছিটকে পড়ছেন।
মূল্যস্ফীতিতে কমছে মানুষের ক্রয়ক্ষমতা
গড় মূল্যস্ফীতি ৮ দশমিক ৭ শতাংশে নেমে এলেও সাধারণ মানুষের জীবনযাত্রার ব্যয়ে স্বস্তি ফেরেনি। খাদ্যপণ্য, বিদ্যুৎ ও জ্বালানির মূল্যবৃদ্ধি এবং সরবরাহব্যবস্থার দুর্বলতায় সংসারের খরচ উঁচুতে রয়ে গেছে।
বিশ্বব্যাংকের প্রতিবেদন অনুযায়ী, ২০২৬ সালের আগস্টে নিম্ন আয়ের শ্রমিকদের প্রকৃত মজুরি ঋণাত্মক পর্যায়ে নেমে যায়। অর্থাৎ, মূল্যস্ফীতির তুলনায় আয় ও মজুরি পর্যাপ্ত না বাড়ায় তাঁদের প্রকৃত ক্রয়ক্ষমতা কমেছে।
এর ফলে দরিদ্র পরিবারগুলোর পাশাপাশি দারিদ্র্যসীমার কাছাকাছি থাকা বিপুলসংখ্যক পরিবারও আর্থিক অনিশ্চয়তায় পড়েছে। খাদ্য, বাসস্থান, চিকিৎসা ও শিক্ষার মতো মৌলিক ব্যয় মেটাতে তাঁদের হিমশিম খেতে হচ্ছে।
রেমিট্যান্সে স্বস্তি, বিদেশি বিনিয়োগে ধাক্কা
অর্থনীতির চাপের মধ্যেও ইতিবাচক প্রবণতা ধরে রেখেছে প্রবাসী আয়। বিশ্বব্যাংকের হিসাব অনুযায়ী, ২০২৫-২৬ অর্থবছরে রেমিট্যান্স ১৭ দশমিক ৩ শতাংশ বেড়ে রেকর্ড ৩৫ দশমিক ৬ বিলিয়ন ডলারে পৌঁছেছে।
তবে বিদেশি বিনিয়োগে পরিস্থিতি উদ্বেগজনক। একই সময়ে নিট বৈদেশিক প্রত্যক্ষ বিনিয়োগ বা এফডিআই ১৫ শতাংশ কমে ১ দশমিক ৫ বিলিয়ন ডলারে নেমেছে। নতুন ইকুইটি বিনিয়োগ কমেছে ৭০ দশমিক ৩ শতাংশ।
রেমিট্যান্সের প্রবৃদ্ধি বৈদেশিক মুদ্রার প্রবাহে সহায়তা করলেও বিনিয়োগ কমে যাওয়া অর্থনীতির দীর্ঘমেয়াদি উৎপাদন সক্ষমতা ও কর্মসংস্থান সৃষ্টির সম্ভাবনার জন্য চ্যালেঞ্জ তৈরি করছে।
বাংলাদেশের দারিদ্র্য পরিস্থিতি নিয়ে উদ্বেগ প্রকাশ করেছেন বেসরকারি গবেষণাপ্রতিষ্ঠান সাউথ এশিয়ান নেটওয়ার্ক অন ইকোনমিক মডেলিংয়ের (সানেম) নির্বাহী পরিচালক সেলিম রায়হান।
তাঁর মতে, উচ্চ মূল্যস্ফীতি, বিশেষ করে খাদ্যপণ্যের মূল্যবৃদ্ধি, প্রকৃত মজুরির ক্ষয়, দুর্বল বেসরকারি বিনিয়োগ এবং পর্যাপ্ত উৎপাদনশীল কর্মসংস্থানের অভাবে নিম্ন ও নিম্নমধ্যবিত্ত পরিবারের অর্থনৈতিক নিরাপত্তা দুর্বল হয়ে পড়ছে। অধিকাংশ কর্মসংস্থান অনানুষ্ঠানিক হওয়ায় চাকরি হারানো, অসুস্থতা কিংবা নিত্যপণ্যের দাম বেড়ে যাওয়ার মতো একটি ধাক্কাই অনেক পরিবারকে দারিদ্র্যের দিকে ঠেলে দিতে পারে।
তিনি মনে করেন, সামাজিক সুরক্ষাব্যবস্থাকে শুধু দরিদ্র হয়ে যাওয়ার পর সহায়তা দেওয়ার মধ্যে সীমাবদ্ধ রাখলে চলবে না। ঝুঁকিতে থাকা পরিবারকে আগেভাগে সুরক্ষা দেওয়া, সামাজিক বিমা ও আয়-ঝুঁকি মোকাবিলার ব্যবস্থা জোরদার করা প্রয়োজন।
সেলিম রায়হানের মতে, শুধু জিডিপি প্রবৃদ্ধির হার দিয়ে অর্থনীতির সাফল্য বিচার করা যথেষ্ট নয়। সেই প্রবৃদ্ধি কতটা কর্মসংস্থান সৃষ্টি করছে, মানুষের প্রকৃত আয় বাড়াচ্ছে এবং ঝুঁকিপূর্ণ জনগোষ্ঠীকে সুরক্ষা দিচ্ছে, সেটিও নীতিনির্ধারণের গুরুত্বপূর্ণ বিবেচনা হওয়া উচিত।
বিশ্বব্যাংক অর্থনীতির বর্তমান পরিস্থিতি থেকে উত্তরণে ব্যাংক খাতের স্থিতিশীলতা ফিরিয়ে আনা, জ্বালানি নিরাপত্তা নিশ্চিত করা, সুশাসন জোরদার এবং কর-রাজস্ব বাড়ানোর ওপর গুরুত্ব দিয়েছে। একই সঙ্গে সাধারণ ভর্তুকি ধীরে ধীরে কমিয়ে প্রকৃত দরিদ্র ও ঝুঁকিপূর্ণ মানুষের জন্য লক্ষ্যভিত্তিক সহায়তা বাড়ানোর পরামর্শ দিয়েছে সংস্থাটি।
সব মিলিয়ে, বাংলাদেশের অর্থনীতির সামনে এখন দ্বিমুখী চ্যালেঞ্জ—একদিকে প্রবৃদ্ধি ও বিনিয়োগের গতি ফিরিয়ে আনা, অন্যদিকে দারিদ্র্য ও আয়বৈষম্য নিয়ন্ত্রণ করা। ব্যাংক খাতের দুর্বলতা দূর করা, শিল্পের জন্য নিরবচ্ছিন্ন জ্বালানি সরবরাহ, উৎপাদনশীল কর্মসংস্থান সৃষ্টি এবং সামাজিক সুরক্ষার কার্যকারিতা বাড়ানো না গেলে অর্থনৈতিক প্রবৃদ্ধির সুফল সাধারণ মানুষের কাছে পৌঁছানো কঠিন হবে।
সূত্র: বিশ্বব্যাংকের বাংলাদেশ ডেভেলপমেন্ট আপডেট, অক্টোবর ২০২৬।
এসআর


